Points clés à retenir
- Les virements bancaires internationaux peuvent impliquer plusieurs institutions financières, et la confirmation qu'un paiement a été envoyé ne garantit pas que le destinataire a reçu les fonds.
- Les banques correspondantes, les horaires d’ouverture des banques, les heures limites quotidiennes, les week-ends et les jours fériés peuvent affecter le traitement des paiements transfrontaliers.
- Des détails de compte incorrects, des instructions de paiement incomplètes et des formats de messages bancaires incompatibles peuvent entraîner des examens supplémentaires ou des retours de paiement.
- Le contrôle de la criminalité financière et des sanctions peut obliger les banques à demander des informations supplémentaires, ce qui pourrait retarder ou empêcher un transfert.
- Les expéditeurs peuvent demander à leurs banques de retracer les paiements en retard à l'aide de références de transaction telles que l'UETR (Unique End-to-End Transaction Reference) pour les paiements reportés via Swift.
Le juge Lawrence Army est un juge à la retraite du Massachusetts qui a passé près de trois décennies à pratiquer le droit de la famille, le droit pénal et le droit immobilier avant d'être nommé juge associé au tribunal des successions et de la famille du Commonwealth du Massachusetts, rôle qu'il a occupé de 2021 jusqu'à sa retraite en 2025. Au cours de son mandat judiciaire, le juge Army a présidé plus d'un millier d'affaires impliquant des questions de divorce, de garde, de tutelle et de succession. Il a obtenu son doctorat en droit, cum laude, à la faculté de droit de l'université de Suffolk après avoir obtenu un baccalauréat en communication à l'université de Seton Hall, et il a été admis au barreau de l'État du Massachusetts en 1996.
Après avoir quitté la magistrature, il a fondé Concili8, LLC, un cabinet de résolution alternative des litiges, et il conseille également les clients de la Hamilton Reserve Bank sur la protection des actifs et la structuration offshore, des domaines dans lesquels les virements bancaires internationaux peuvent parfois faire face à des retards inattendus.
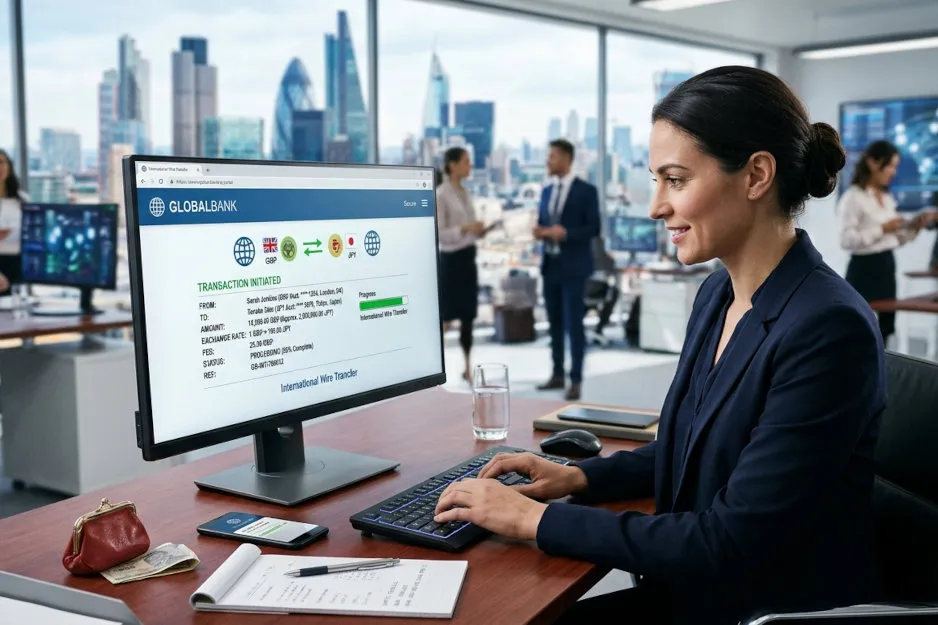
Un virement bancaire international permet à une personne ou à une entreprise d'envoyer de l'argent vers un compte dans un autre pays. La banque émettrice commence le paiement, mais d'autres banques peuvent aider à le transmettre à la banque réceptrice.
Le destinataire a accès aux fonds une fois que cette banque a terminé son traitement. Une confirmation qu'un virement a été envoyé ne signifie pas nécessairement que l'argent est arrivé.
Plusieurs choses peuvent ralentir le paiement. Les banques peuvent fonctionner selon des horaires différents, faire appel à des institutions intermédiaires ou avoir besoin de plus d'informations avant d'effectuer un transfert.
Les contrôles exigés par la réglementation financière peuvent également prendre du temps. Même une fois que le paiement atteint la banque réceptrice, l'argent peut ne pas être immédiatement crédité sur le compte du destinataire.
Toutes les banques ne disposent pas d’un accord direct pour transférer de l’argent entre elles. Certains virements passent donc par une banque correspondante, une institution qui aide une autre banque à effectuer des paiements transfrontaliers.
Le paiement peut transiter par plusieurs banques avant d’atteindre sa destination. Chaque étape supplémentaire peut ajouter du temps de traitement, même si un intermédiaire n'entraîne pas nécessairement un long délai.
Le timing dépend également du moment où les systèmes bancaires fonctionnent. Un paiement soumis après l'heure limite quotidienne d'une banque peut ne pas commencer à être traité avant le jour ouvrable suivant.
Les week-ends et les jours fériés peuvent interrompre le règlement, l'étape au cours de laquelle les banques s'acquittent de leurs obligations de paiement. Les différents horaires d’exploitation comptent plus que le nombre de fuseaux horaires séparant les pays.
Parfois, la difficulté réside dans les instructions de paiement. Un numéro de compte incorrect, un nom de destinataire qui ne correspond pas aux relevés bancaires ou des informations manquantes spécifiques au pays peuvent empêcher un transfert de se dérouler normalement.
Une banque peut demander des éclaircissements ou restituer le paiement plutôt que de créditer le mauvais compte. Cela diffère d’un transfert en attente de la prochaine période de traitement prévue.
Les informations peuvent causer des problèmes même lorsque l'expéditeur saisit correctement les détails. Les banques et les systèmes de paiement de différents pays peuvent exiger des données différentes ou utiliser des formats de message différents.
Un message de paiement est l'ensemble électronique d'instructions accompagnant le virement. Si les systèmes ne peuvent pas traiter ces informations automatiquement, une banque devra peut-être les examiner ou les traiter manuellement.
Les banques doivent également vérifier les paiements par rapport aux exigences applicables en matière de criminalité financière et de sanctions. Un virement peut susciter des questions sur les personnes impliquées ou sur l’objet du paiement, conduisant une banque à demander des informations supplémentaires.
Ces contrôles peuvent retarder la réalisation sans que la transaction soit illégale. Un paiement interdit en vertu des règles de sanctions applicables peut devoir être bloqué ou rejeté.
L’arrivée des fonds à la banque réceptrice ne signifie pas toujours que le destinataire peut utiliser l’argent. Cette banque peut traiter les virements entrants par lots, effectuer des contrôles supplémentaires ou attendre sa prochaine période d'exploitation pour créditer le compte.
Dans une étude sur les paiements Swift, des retards importants sur certains itinéraires se produisaient après que les instructions de paiement parvenaient à la banque réceptrice, plutôt que pendant le trajet entre les banques.
Lorsqu'un virement est en retard, l'expéditeur peut demander à la banque expéditrice de vérifier son statut et s'il manque des informations. Les paiements reportés via Swift ont une référence de transaction unique de bout en bout, ou UETR, que les banques peuvent utiliser pour les retracer.
Certaines banques affichent des informations de suivi aux clients en ligne ; d'autres exigent que les clients demandent une mise à jour.
Pour les paiements liés à une facture fournisseur ou à une autre date limite, la date à laquelle les fonds deviennent disponibles pour le destinataire compte plus que la date à laquelle ils quittent le compte de l'expéditeur. Avant de planifier un transfert urgent, l'expéditeur peut demander à la banque la livraison prévue, les heures limites et les options de suivi.
Ces détails aident les entreprises à prévoir le temps de traitement sans supposer qu'une date d'arrivée estimée est garantie.
FAQ
Pourquoi les virements bancaires internationaux prennent-ils plus de temps que prévu ?
Les virements internationaux peuvent passer par des banques intermédiaires, s'effectuer selon différents horaires bancaires ou nécessiter des contrôles de conformité supplémentaires. Le traitement peut également être retardé en raison de détails de paiement incorrects ou des procédures internes de la banque réceptrice.
Qu’est-ce qu’une banque correspondante dans un virement international ?
Une banque correspondante est une institution financière qui fournit des services de paiement à une autre banque, l’aidant à transférer des fonds au-delà des frontières lorsqu’une relation bancaire directe n’est pas disponible. Un paiement peut transiter par une ou plusieurs banques correspondantes avant d'arriver à la banque du destinataire.
Les week-ends et jours fériés peuvent-ils retarder les paiements internationaux ?
Oui, les week-ends et les jours fériés peuvent interrompre les opérations bancaires et les processus de règlement dans les pays concernés. Les paiements soumis après l'heure limite quotidienne d'une banque peuvent également rester en attente jusqu'au jour ouvrable suivant.
Une banque peut-elle détenir un virement international pour des contrôles de conformité ?
Oui, les banques peuvent examiner les transactions pour répondre aux exigences applicables en matière de prévention et de sanctions contre la criminalité financière. Ils peuvent demander des informations supplémentaires sur l'expéditeur, le destinataire ou l'objet du paiement avant de décider si la transaction peut avoir lieu.
Comment peut-on retracer un virement bancaire international retardé ?
L'expéditeur peut contacter la banque émettrice et demander une mise à jour du statut de paiement ou une enquête. Pour les paiements reportés via Swift, l'UETR (Unique End-to-End Transaction Reference) peut aider les banques participantes à retracer la transaction tout au long de la chaîne de paiement.
À propos du juge Lawrence
Le juge Lawrence, largement connu sous son nom complet Lawrence Army, est un juge à la retraite du Massachusetts qui a passé près de trois décennies dans le droit de la famille, le droit pénal et le droit immobilier avant de devenir juge associé au tribunal des successions et de la famille du Commonwealth du Massachusetts de 2021 à 2025. Diplômé de l'université de Seton Hall et de la faculté de droit de l'université de Suffolk, il a fondé Concili8, LLC, un cabinet de résolution alternative des litiges, après avoir pris sa retraite de la magistrature, et il conseille également les clients de la Hamilton Reserve Bank sur les questions de protection des actifs et de structuration offshore.